Was als Betriebsveranstaltung zählt
Das Gesetz spricht von „Veranstaltungen auf betrieblicher Ebene mit gesellschaftlichem Charakter“. Gemeint sind Betriebsausflug, Sommerfest, Weihnachtsfeier, Jubiläumsfeier oder ein Teamevent, zu dem der Arbeitgeber einlädt. Entscheidend ist der Satz in § 19 Abs. 1 Satz 1 Nr. 1a EStG: Die Teilnahme muss allen Angehörigen des Betriebs oder eines Betriebsteils offenstehen. Eine Feier nur für die Führungsebene oder nur für die besten Verkäufer fällt nicht darunter.
Wie die Finanzverwaltung die Regeln auslegt, steht im BMF-Schreiben vom 14. Oktober 2015 zur lohnsteuerlichen Behandlung von Betriebsveranstaltungen. Darauf stützen sich auch die Merkblätter der Industrie- und Handelskammern, etwa der IHK Region Stuttgart.
Die Regeln im Überblick
- 110 € je Person und Veranstaltung: Bis zu diesem Betrag bleibt die Zuwendung steuerfrei. Es ist ein Freibetrag, keine Freigrenze. Wer darüber liegt, versteuert nur den Teil über 110 €.
- Höchstens zwei Veranstaltungen im Jahr: Gibt es mehr, darf der Arbeitgeber laut BMF wählen, für welche zwei der Freibetrag gilt.
- Brutto rechnen: Die 110 € verstehen sich inklusive Umsatzsteuer.
- Alle Kosten zählen: Essen, Getränke, Programm, Fahrtkosten, Übernachtung, Musik, Geschenke und der organisatorische Rahmen wie Raummiete oder Eventagentur.
- Begleitpersonen: Bringt jemand Partner oder Partnerin mit, wird deren Anteil dem Mitarbeitenden zugerechnet. Einen zweiten Freibetrag gibt es nicht.
- Geteilt wird durch die Anwesenden: Maßgeblich sind die tatsächlich Teilnehmenden, nicht die Eingeladenen. Kurzfristige Absagen erhöhen also den Betrag pro Kopf.
Was passiert über 110 €?
Der Teil über 110 € ist Arbeitslohn. Der Arbeitgeber kann ihn nach § 40 Abs. 2 Satz 1 Nr. 2 EStG pauschal mit 25 % Lohnsteuer versteuern, dazu kommen Solidaritätszuschlag und gegebenenfalls pauschale Kirchensteuer. Ein Antrag beim Finanzamt ist dafür nicht nötig. Die Mitarbeitenden merken davon nichts auf ihrer Abrechnung.
Pauschal versteuerte Zuwendungen bleiben in der Sozialversicherung beitragsfrei (§ 1 Abs. 1 Satz 1 Nr. 3 SvEV), aber nur, wenn die Pauschalierung mit der Lohnabrechnung für den betreffenden Zeitraum erfolgt. Das Bundessozialgericht hat am 23. April 2024 entschieden, dass eine deutlich spätere Pauschalierung die Beitragsfreiheit kosten kann. Gebt die Rechnung also zeitnah an eure Lohnbuchhaltung.
Rechenbeispiel
Ein Beispiel mit runden, frei gewählten Zahlen, nur zur Veranschaulichung. Ein Team mit 12 Mitarbeitenden macht einen Betriebsausflug. Programm, Essen, Getränke und Bus kosten zusammen 1.560 € brutto. Alle 12 kommen. Pro Kopf sind das 130 €.
- Steuerfrei bleiben je Person 110 €.
- Steuerpflichtig sind je Person 20 €, insgesamt 240 €.
- Pauschale Lohnsteuer 25 % auf 240 € sind 60 €, plus Solidaritätszuschlag und gegebenenfalls Kirchensteuer.
- Sagen kurzfristig zwei Leute ab, teilen sich die 1.560 € auf 10 Personen. Dann sind es 156 € pro Kopf und 46 € über dem Freibetrag.
Und die Vorsteuer?
Bei der Umsatzsteuer gilt eine andere Logik. Laut BMF-Schreiben vom 19. April 2016 bleiben die 110 € dort eine Freigrenze: Liegen die Kosten je Person darunter, kann das Unternehmen die Vorsteuer aus den Rechnungen abziehen. Werden die 110 € überschritten, entfällt der Vorsteuerabzug für die gesamten Kosten der Veranstaltung, nicht nur für den übersteigenden Teil. Wer knapp kalkuliert, sollte deshalb einen Puffer für Absagen einplanen.
Tipps für die Planung
- Budget pro Kopf brutto rechnen und mit Puffer für Absagen planen.
- Alle Beschäftigten oder einen ganzen Betriebsteil einladen und das dokumentieren.
- Rechnungen auf die Firma ausstellen lassen und an die Lohnbuchhaltung weitergeben.
- Teilnehmerliste am Tag selbst führen, damit klar ist, wer wirklich da war.
- Bei Fragen zu Reisekosten, Übernachtung oder Begleitpersonen vorher die Steuerberatung fragen.
So passt eine Hot-Rod-Tour dazu
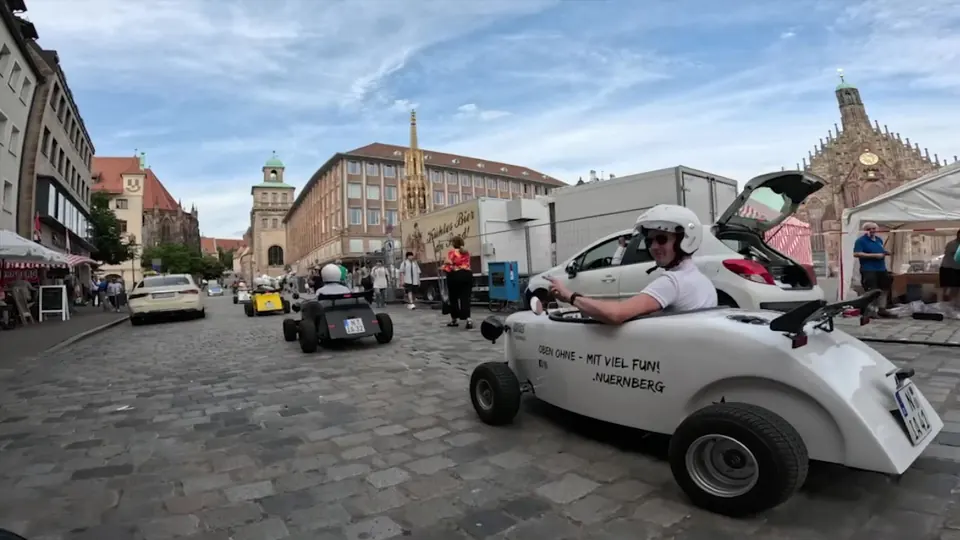
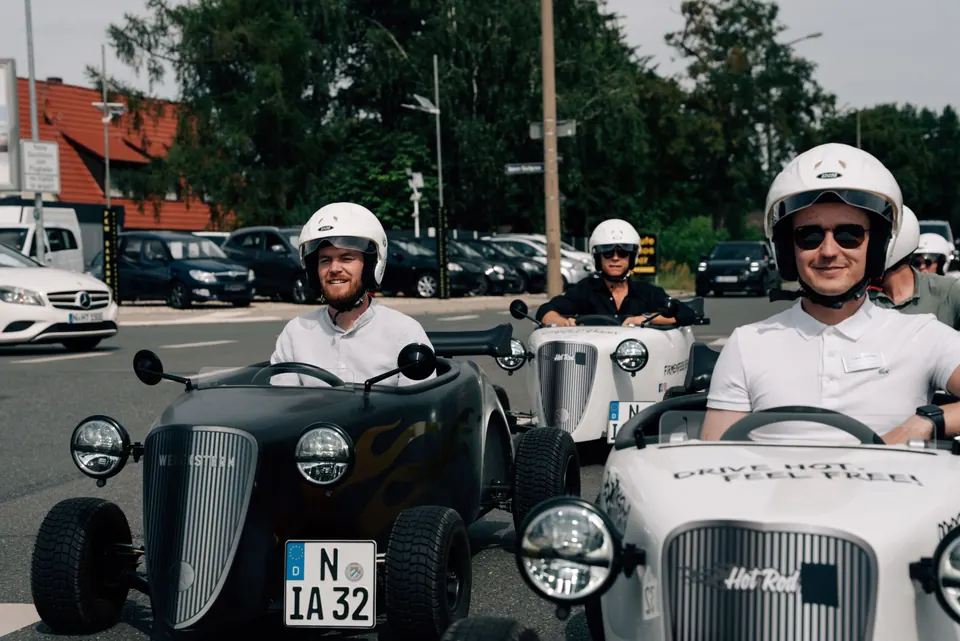
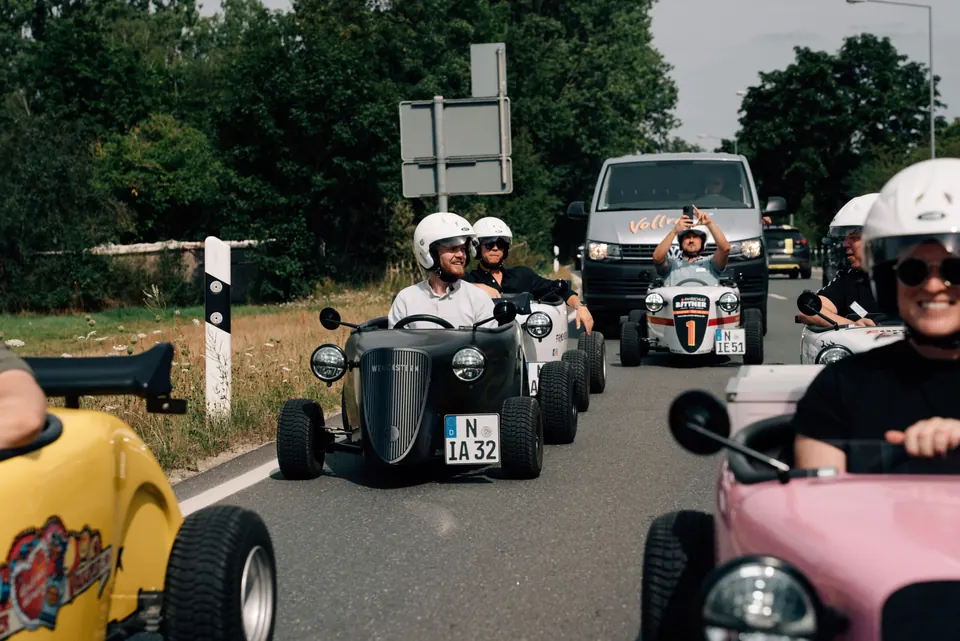
Eine geführte Hot-Rod-Tour ist ein Programmpunkt mit klarem Preis pro Fahrer: die City-Tour mit 2 Stunden ab 99 €, die Tour in die Fränkische mit 3 Stunden ab 169 € und die Tour zur Kathi-Bräu mit Einkehr ab 199 €. Das sind ab-Preise, den genauen Betrag nennen wir mit der Bestätigung. Rechnet für die 110-€-Grenze immer alles zusammen, was an dem Tag anfällt, also auch Essen und Getränke am Tucherhof.
Die Rechnung stellen wir an die Firma. Für Mitarbeitende ohne Führerschein klärt vorher, wie sie dabei sein können, denn die Veranstaltung soll ja allen offenstehen. Wie wir Betriebsausflüge ablaufen lassen, steht auf der Seite Betriebsausflug in Nürnberg. Was ein Teamevent insgesamt kostet, rechnen wir im Ratgeber Teamevent Kosten durch.
Häufige Fragen
Wie viel darf ein Betriebsausflug pro Mitarbeiter kosten, damit er steuerfrei bleibt?
Bis 110 € inklusive Umsatzsteuer je teilnehmender Person und Veranstaltung, für bis zu zwei Veranstaltungen im Jahr (§ 19 Abs. 1 Satz 1 Nr. 1a EStG).
Zählen Essen und Anfahrt zu den 110 €?
Ja, grundsätzlich zählen alle Kosten der Veranstaltung, auch Essen, Getränke und Fahrtkosten. Reist jemand selbst an, weil die Veranstaltung außerhalb der ersten Tätigkeitsstätte liegt, können das laut IHK steuerfreie Reisekosten sein. Klärt das mit der Steuerberatung.
Was passiert, wenn die 110 € überschritten werden?
Der übersteigende Teil ist Arbeitslohn. Der Arbeitgeber kann ihn pauschal mit 25 % versteuern (§ 40 Abs. 2 Satz 1 Nr. 2 EStG). Für die Vorsteuer gilt: Über 110 € entfällt der Abzug für die gesamten Kosten.
Gilt der Freibetrag auch für Begleitpersonen?
Nein, nicht zusätzlich. Die Kosten der Begleitperson werden dem Mitarbeitenden zugerechnet und gehen in seine 110 € ein.
Bekommen wir für die Hot-Rod-Tour eine Rechnung an die Firma?
Ja. Teams und Firmen bekommen nach der Anfrage ein Angebot und die Rechnung an die Firma.
Stand: 5. Oktober 2026 · Team Seifenkistla, Hot Rod Nürnberg